Immobilie verkaufen im Kanton Zug
Verkaufen im Kanton Zug: Hier entscheidet Ihre Rendite über die Steuer.
Zug berechnet die Grundstückgewinnsteuer nach dem Gewinn pro Besitzjahr – nicht nach einer festen Tabelle. Wer das vor dem Verkauf durchrechnet, weiss, was am Ende wirklich bleibt.
Stand September 2026 · Steuergesetz des Kantons Zug (BGS 632.1), Fassung 1. Januar 2026.
Was die meisten übersehen: Im Kanton Zug senkt die alte Handwerkerrechnung für den Anbau nicht nur den Gewinn. Sie kann auch den Steuersatz senken.
Grundstückgewinnsteuer Zug
Wie viel Grundstückgewinnsteuer zahlen Sie im Kanton Zug nach vielen Jahren?
Nach 25 Besitzjahren zahlen Sie im Kanton Zug höchstens 25 Prozent Grundstückgewinnsteuer auf den Gewinn. Das ist eine Obergrenze, kein fester Satz. Liegt Ihre Rendite pro Besitzjahr tiefer, gilt sie als Satz, mindestens aber 10 Prozent. Rendite heisst: Gewinn geteilt durch die Anlagekosten, also Kaufpreis plus Investitionen, die das Haus mehr wert machen.
Bei gleichem Gewinn sinkt Ihre Rendite pro Jahr mit jedem Besitzjahr, und ein angefangenes Jahr zählt voll. Ab zwölf Jahren sinkt zudem die Obergrenze jährlich (§ 199 Steuergesetz des Kantons Zug, Stand 1. Januar 2026). Ein Beispiel: 450'000 Franken Gewinn auf 200'000 Franken Anlagekosten nach 15 Jahren. Das sind 15 Prozent Rendite pro Jahr, also ein Satz von 15 Prozent und 67'500 Franken Steuer.
Was das für Sie heisst: Legen Sie den alten Kaufvertrag und die Handwerkerrechnungen für Anbau oder Umbau bereit. Jeder belegte Franken dafür macht den Gewinn kleiner und die Anlagekosten grösser. Beides drückt die Rendite, und damit kann auch Ihr Satz sinken. Unterhalt wie ein Neuanstrich zählt nicht.
Ihr Steuersatz hängt auch von einer Zahl ab, die in keinem Ordner liegt: dem realistischen Verkaufspreis. Ihn liefert die Bewertung, samt Netto-Rechnung: was nach Steuer, Hypothek und Kosten bleibt. Schriftlich, als Grundlage für das Gespräch mit Ihren Kindern oder Eltern.
Verkauf im Kanton Zug
Was ist beim Hausverkauf im Kanton Zug steuerlich zu beachten, bevor Sie unterschreiben?
Beim Hausverkauf im Kanton Zug zählen zwei Regeln der Grundstückgewinnsteuer: das Depot und die Grenze beim Aufschub. Bei der Beurkundung, also der Unterschrift unter den Kaufvertrag, ist ein Depot oder eine Sicherheit fällig. Es deckt die voraussichtliche Steuer. Auch der Käufer haftet dafür (§ 202 Steuergesetz des Kantons Zug, Stand 1. Januar 2026).
Fliesst der Erlös Ihres selbst bewohnten Eigenheims in ein neues Zuhause in der Schweiz, ist ein Steueraufschub möglich (Ersatzbeschaffung). Das muss in der Regel innert zwei Jahren vor oder nach dem Verkauf geschehen. Vollständig aufgeschoben wird nur, wenn das neue Zuhause mindestens so viel kostet wie der Erlös. Sonst wird der Gewinn teilweise oder ganz besteuert, zum Steuersatz des ganzen Gewinns (§ 191).
Was das für Sie heisst: Rechnen Sie das Depot vor dem Neukauf ein. Für den Aufschub zählt der Preis des neuen Zuhauses, nicht seine Grösse. Kostet es weniger als Ihr Erlös, kann Warten oder Behalten die bessere Rechnung sein. Beim Abwägen hilft die Standortbestimmung in sechs Fragen, beim Planen hilft der Verkaufsablauf mit Immosmile.
Was hier anders ist
Was Sie über den Verkauf im Kanton Zug wissen sollten.
Rendite statt Tabelle
Der Satz entspricht Ihrem Gewinn im Verhältnis zu den Anlagekosten, umgerechnet auf ein Jahr – mindestens 10, höchstens 60 %. Ab zwölf Besitzjahren sinkt der Höchstsatz jährlich um 2,5 Prozentpunkte und liegt nach 25 Jahren bei 25 % – liegt Ihre Jahresrendite darunter, gilt dieser tiefere Satz, mindestens aber 10 %. Gewinne unter CHF 5'000 bleiben steuerfrei.
Steuer aufgeschoben
Verkaufen Sie Ihr selbst bewohntes Eigenheim und kaufen oder bauen Sie in der Regel innert zwei Jahren ein neues in der Schweiz, wird die Steuer aufgeschoben – soweit der Erlös reinvestiert wird (§ 191 StG ZG).
Beim Gemeindeschreiber
Den Kaufvertrag beurkundet in der Regel die Gemeindeschreiberin oder der Gemeindeschreiber der Gemeinde, in der das Grundstück liegt. Anwältinnen und Anwälte dürfen einen gewöhnlichen Hauskauf in Zug nicht beurkunden (§ 7 Beurkundungsgesetz). Die Grundbuchgebühr tragen Käufer und Verkäufer je zur Hälfte, sofern nichts anderes vereinbart ist.
Gemeinden
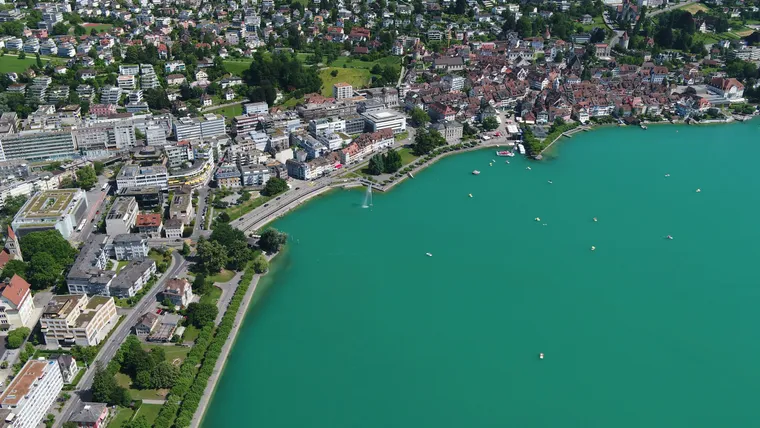
Elf Gemeinden – vom Seeufer bis aufs Ägerital.
Der Kanton Zug kennt keine Bezirke, man unterscheidet Tal- und Bergregion. Über Ihr Objekt sprechen wir gerne persönlich.
Anfahrt
Vom Büro am Bahnhofplatz Zürich
Mit dem Zug ab Zürich HB, schnellste Verbindung an einem Werktag (SBB-Fahrplan).
- Zürich HB → Zug 24 Min. · direkt
- Zürich HB → Baar 23 Min. · direkt
- Zürich HB → Rotkreuz 36 Min. · direkt
- Zürich HB → Unterägeri 48 Min. · 1 Umstieg
Fragen aus dem Kanton Zug
Was Eigentümer hier wissen wollen.
Wie hoch ist die Grundstückgewinnsteuer im Kanton Zug?
Es gibt keinen festen Prozentsatz. Der Satz entspricht dem auf ein Jahr umgerechneten Verhältnis von Gewinn zu Anlagekosten und liegt zwischen 10 und 60 %. Ab zwölf Besitzjahren sinkt der Höchstsatz jährlich um 2,5 Prozentpunkte, nach 25 und mehr Jahren beträgt er 25 % (§ 199 StG ZG). Veranlagt wird von der Gemeinde, in der das Grundstück liegt.
Muss ich auf einen kleinen Gewinn Steuer zahlen?
Nein. Grundstückgewinne unter CHF 5'000 werden im Kanton Zug nicht besteuert (§ 199 Abs. 4 StG ZG).
Kann ich die Steuer aufschieben, wenn ich ein neues Zuhause kaufe?
Ja. Verkaufen Sie dauernd und ausschliesslich selbst genutztes Wohneigentum und verwenden den Erlös in der Regel innert zwei Jahren vor oder nach dem Verkauf für ein gleich genutztes Ersatzobjekt in der Schweiz, wird die Steuer aufgeschoben. Nicht reinvestierte Gewinnanteile werden besteuert (§ 191 StG ZG).
Gibt es im Kanton Zug eine Handänderungssteuer?
Nein. Es fällt eine Grundbuchgebühr nach Zeitaufwand an, die Käufer und Verkäufer je zur Hälfte schulden, sofern nichts anderes vereinbart ist (Grundbuchgebührentarif, BGS 215.35).
Wer beurkundet den Kaufvertrag?
Die Gemeindeschreiberin oder der Gemeindeschreiber der Gemeinde, in der das Grundstück liegt – ausnahmsweise, mit schriftlicher Ermächtigung, die Grundbuchverwaltung. Anwältinnen und Anwälte dürfen einen gewöhnlichen Grundstückkauf in Zug nicht beurkunden (§§ 4, 6 und 7 Beurkundungsgesetz, BGS 223.1).
Elternhaus im Kanton Zug geerbt: Welcher Kaufpreis zählt für die Grundstückgewinnsteuer?
In der Regel zählen der Kaufpreis Ihrer Eltern und die Jahre seit ihrem Kauf (§ 193 Steuergesetz des Kantons Zug). Denn eine Erbschaft schiebt die Grundstückgewinnsteuer nur auf, ebenso eine Schenkung oder ein Erbvorbezug zu Lebzeiten (§ 190). Liegt der Kauf mehr als 25 Jahre zurück, können Sie stattdessen den Wert des Hauses vor 25 Jahren anrechnen, mit genau 25 Besitzjahren (§ 195). Welche Variante günstiger ist, zeigt erst die Rechnung mit dem Kaufvertrag.
Verkaufen Sie als Makler aus Zürich auch Häuser und Wohnungen im Kanton Zug?
Ja, vom Büro der Immosmile GmbH am Bahnhofplatz 1 in Zürich aus, doch für Steuer und Beurkundung gilt Zuger Recht. Wir rechnen deshalb mit dem Zuger Steuergesetz, nicht mit Zürcher Tarifen. Vom ersten Gespräch bis zur Beurkundung ist Dominik Devaja, Geschäftsführer, Ihre Ansprechperson. Die Bewertung ist kostenlos und unverbindlich, auch wenn unsere Empfehlung am Ende «behalten» lautet.
Quellen
- Steuergesetz des Kantons Zug (BGS 632.1)
- Merkblatt Grundstückgewinnsteuer, Berechnung des Steuersatzes (Gemeinde Risch, Kanton Zug)
- Grundbuchgebührentarif Kanton Zug (BGS 215.35)
- Beurkundungsgesetz Kanton Zug (BGS 223.1)
- Gemeinden des Kantons Zug
Allgemeine Information, keine Steuerberatung. Die genaue Rechnung für Ihr Objekt erhalten Sie in der kostenlosen Bewertung.
Ihre Ansprechperson für den Kanton Zug
Sie möchten wissen, was Ihnen in Zug nach Steuern bleibt? Rufen Sie mich an.
Vom Bahnhofplatz Zürich bin ich in 24 Minuten in Zug. Sie erhalten eine ehrliche Einschätzung – auch wenn sie «warten» lautet.
